
 EN





Giá Niken Trung Quốc tiếp tục hạ nhiệt dư cung và nhu cầu suy yếu
Dù áp lực từ yếu tố vĩ mô tạm thời giảm bớt sau quyết định tăng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed), thị trường niken nội địa Trung Quốc vẫn chịu nhiều sức ép. Lượng tồn kho tăng mạnh, chi phí quặng nhập khẩu suy yếu cùng nhu cầu giảm từ hai lĩnh vực tiêu thụ lớn là thép không gỉ và pin xe điện đang khiến giá niken gặp khó trong việc tìm động lực phục hồi.
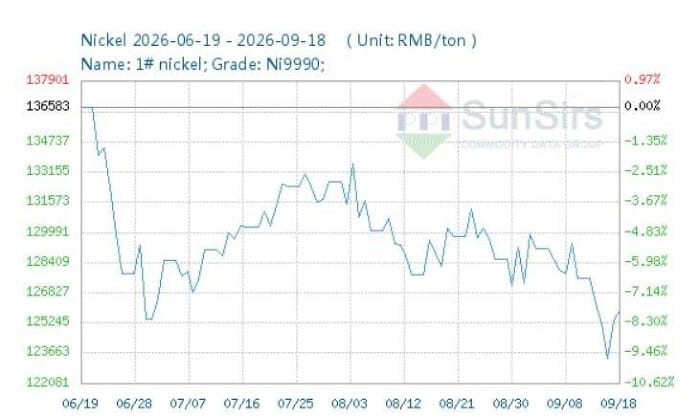
Trong tuần từ ngày 14/9 đến 18/9, thị trường niken nội địa Trung Quốc diễn biến giằng co theo hình chữ “V”. Kết thúc tuần, giá niken giao ngay đạt 125.866,67 nhân dân tệ/tấn, giảm nhẹ 0,32% so với đầu tuần nhưng vẫn cao hơn 2,32% so với cùng kỳ năm trước. Trong 12 tuần gần nhất, thị trường ghi nhận 7 tuần giảm giá và 5 tuần tăng giá, theo dữ liệu từ Sunsirs.
Yếu tố vĩ mô tạm thời hỗ trợ giá niken
Về mặt vĩ mô, Fed đã tăng lãi suất thêm 25 điểm cơ bản, đưa biên độ lãi suất lên 3,75% – 4,00%, đúng với dự báo trước đó.
Mặc dù chỉ số US Dollar Index vượt mốc 100 điểm, tâm lý thị trường lại có phần tích cực hơn khi nhiều nhà đầu tư cho rằng những yếu tố tiêu cực đã được phản ánh đáng kể vào giá. Đà phục hồi trên diện rộng của nhóm kim loại màu đã phần nào giảm áp lực đối với niken và tạo điều kiện cho giá kim loại này xuất hiện nhịp hồi phục trong ngắn hạn.
Tuy nhiên, những yếu tố hỗ trợ từ bên ngoài vẫn chưa đủ mạnh để thay đổi hoàn toàn xu hướng của thị trường khi các yếu tố cung – cầu nội tại tiếp tục gây sức ép.
Chi phí nguyên liệu suy yếu, nghịch lý từ hạn ngạch quặng Indonesia
Một trong những điểm đáng chú ý hiện nay là nền tảng chi phí nguyên liệu của các nhà máy luyện niken Trung Quốc đang suy yếu sau khi chính sách giá tham chiếu quặng niken (HPM) mới của Indonesia có hiệu lực.
Theo chính sách mới, hệ số điều chỉnh đối với quặng niken loại thấp sử dụng cho quá trình thủy luyện được giảm xuống khoảng 45%. Giá HPM đối với quặng có hàm lượng niken 1,2% cũng giảm xuống 24,89 USD/tấn ướt, thấp hơn mức giá giao dịch thực tế tại nhà máy, qua đó trực tiếp làm giảm chi phí hỗ trợ đối với quặng niken.
Trong khi đó, nguồn cung quặng từ Philippines bước vào giai đoạn cao điểm mùa vụ, giúp lượng quặng tồn kho tại các cảng Trung Quốc phục hồi. Nguồn nguyên liệu dồi dào khiến giá gang chứa niken (NPI) nội địa giảm xuống khoảng 1.070 – 1.085 nhân dân tệ/đơn vị niken, phản ánh sự suy yếu của chuỗi nguyên liệu đầu vào.
Đáng chú ý, thị trường đang xuất hiện nghịch lý liên quan đến hạn ngạch khai thác quặng niken (RKAB) của Indonesia. Theo báo cáo của Crux Investor, Indonesia đã giảm hạn ngạch quặng niken năm 2026 xuống còn 260 – 270 triệu tấn ướt, thấp hơn đáng kể so với mức 379 triệu tấn của năm 2025.
Tuy nhiên, việc cắt giảm hạn ngạch chưa tạo ra tình trạng thiếu quặng trên thị trường. Các cơ sở luyện kim đã tăng cường nhập khẩu quặng từ Philippines để bù đắp nguồn cung. Trong 7 tháng đầu năm, lượng quặng nhập khẩu từ Philippines đạt 11,4 triệu tấn, tăng mạnh so với 6,82 triệu tấn cùng kỳ.
Dòng nguyên liệu này đã phần nào lấp đầy khoảng trống nguồn cung do Indonesia cắt giảm, khiến tác động hỗ trợ giá từ chính sách hạn chế khai thác của Indonesia bị suy yếu đáng kể.
Tồn kho niken LME tăng trở lại, gây sức ép lên giá
Bên cạnh chi phí quặng giảm, lượng tồn kho kim loại niken tinh chế lớn tại các kho hàng quốc tế tiếp tục là rào cản đáng kể đối với khả năng phục hồi của giá.
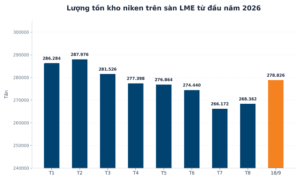
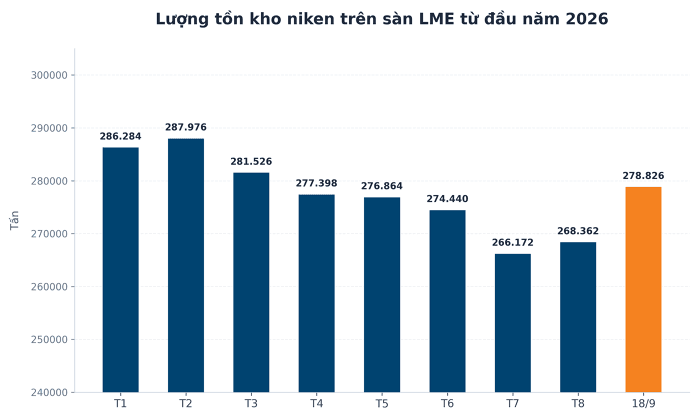
Dữ liệu từ Sàn Giao dịch Kim loại London (LME), được tổng hợp qua Westmetall, cho thấy tồn kho niken đã có những biến động đáng chú ý trong năm 2026.
Trong hai tháng đầu năm, tồn kho niken LME từng duy trì quanh mức 286.000 – 288.000 tấn. Sau đó, lượng tồn kho giảm liên tục trong 5 tháng và chạm đáy 266.172 tấn vào cuối tháng 7.
Tuy nhiên, kỳ vọng về sự cải thiện cân bằng cung – cầu nhanh chóng suy yếu khi lượng niken đưa vào kho LME tăng mạnh trở lại trong tháng 8 và tháng 9. Tính đến ngày 18/9, tổng tồn kho niken LME đạt 278.826 tấn, tăng hơn 12.650 tấn chỉ trong chưa đầy hai tháng.
Mức tồn kho gần 279.000 tấn đang trở thành một trở ngại lớn đối với đà phục hồi của giá niken. Khi giá xuất hiện tín hiệu tăng, lượng kim loại sẵn có trong hệ thống kho hàng có thể tạo thêm áp lực bán, khiến thị trường tiếp tục vận động trong trạng thái giằng co và dò đáy.
Nhu cầu yếu, mùa cao điểm “Tháng Chín vàng” không như kỳ vọng
Không chỉ chịu áp lực từ phía nguồn cung, nhu cầu tiêu thụ niken tại Trung Quốc cũng chưa cho thấy dấu hiệu cải thiện rõ rệt.
Mùa tiêu thụ truyền thống “Tháng Chín vàng” năm nay đang diễn ra kém tích cực hơn kỳ vọng. Trong lĩnh vực thép không gỉ – ngành chiếm hơn 65% sản lượng tiêu thụ niken của Trung Quốc – thị trường đang có dấu hiệu bão hòa.
Theo SunSirs, tồn kho thép không gỉ S300 đã tăng lên 590.900 tấn trong bối cảnh lĩnh vực bất động sản và xây dựng dân dụng chưa phục hồi toàn diện.
Trong điều kiện biên lợi nhuận bị thu hẹp và lượng hàng tồn kho cao, các nhà máy thép có xu hướng duy trì lượng mua niken và NPI ở mức tối thiểu phục vụ sản xuất, thay vì tích cực xây dựng tồn kho nguyên liệu.
Ở lĩnh vực năng lượng mới, triển vọng cũng chưa thực sự tích cực khi một số hãng pin lớn giảm đơn hàng trong quý III. Theo báo cáo từ Skillings, pin lithium iron phosphate (LFP) – dòng pin không sử dụng niken – đang ngày càng mở rộng thị phần tại Trung Quốc nhờ lợi thế về chi phí và độ an toàn.
Sự gia tăng của pin LFP trong xe điện phổ thông và hệ thống lưu trữ năng lượng (ESS) đang thu hẹp dư địa phát triển của pin ba thành phần (NMC), qua đó ảnh hưởng trực tiếp đến nhu cầu niken.
Hoạt động mua niken sunfat hiện chủ yếu được thực hiện thông qua các hợp đồng dài hạn, trong khi thị trường giao ngay ít xuất hiện đơn hàng mới. Nhu cầu suy yếu đang khiến niken thiếu đi một trong những động lực quan trọng để tạo ra xu hướng tăng giá bền vững.
Rủi ro nguồn cung vẫn là yếu tố hỗ trợ giá
Trong bối cảnh dư cung và nhu cầu yếu, những biến động bất thường từ phía nguồn cung đang trở thành yếu tố hiếm hoi có khả năng hạn chế đà giảm của giá niken.
Tại Indonesia, mỏ Weda Bay Nickel (WBN) từng được đề cập trong thông tin về việc xin bổ sung hạn ngạch khai thác. Tuy nhiên, Bộ Năng lượng và Tài nguyên Khoáng sản Indonesia (ESDM) đã bác bỏ thông tin này, khiến những bất định liên quan đến chính sách nguồn cung tiếp tục tồn tại.
Ngoài ra, tình trạng hạn hán do El Niño tại Trung Sulawesi đang làm suy giảm nguồn nước ngọt, gây áp lực lên các dự án thủy luyện tại Khu công nghiệp Morowali (IMIP). Một số dự án HPAL tại khu vực này có nguy cơ phải giảm 30 – 40% sản lượng.
Theo Trading Economics, một dự án HPAL tại IMIP đã lên kế hoạch cắt giảm khoảng 30% công suất trong tháng 9 do thiếu nước.
Tại Trung Quốc, việc giá niken tinh chế duy trì ở mức thấp trong thời gian dài cũng khiến nhiều cơ sở luyện kim tư nhân chịu thua lỗ. Điều này thúc đẩy hoạt động cắt giảm sản lượng diễn ra nhanh hơn.
Thị trường vì vậy đang hình thành thế giằng co: một mặt là xu hướng thu hẹp sản lượng niken tinh chế trong nước, mặt khác là áp lực dư thừa nguyên liệu giá rẻ nhập khẩu từ khu vực Đông Nam Á.
Giá niken có thể tiếp tục dao động trong biên độ hẹp
Trong ngắn và trung hạn, giá niken giao ngay tại Trung Quốc nhiều khả năng tiếp tục vận động theo hướng tích lũy trong biên độ hẹp quanh ngưỡng 125.000 nhân dân tệ/tấn.
Thị trường sẽ cần thêm những tín hiệu rõ ràng về hạn ngạch khai thác RKAB của Indonesia cũng như diễn biến nhu cầu thép không gỉ vào cuối tháng 9 để xác định hướng đi tiếp theo.
Trong khi đó, lượng tồn kho niken LME ở mức cao, nguồn cung quặng từ Philippines gia tăng và nhu cầu yếu từ các ngành tiêu thụ chính vẫn là những yếu tố gây sức ép lên giá. Ngược lại, khả năng cắt giảm sản lượng tại các nhà máy luyện niken và những rủi ro nguồn cung tại Indonesia có thể giúp hạn chế đà giảm sâu.
Nhìn chung, thị trường niken Trung Quốc hiện vẫn trong trạng thái giằng co giữa áp lực dư cung và những yếu tố có thể hỗ trợ giá từ phía nguồn cung. Trong thời gian tới, diễn biến tồn kho, chính sách quặng của Indonesia và sức mua của ngành thép không gỉ sẽ tiếp tục là những yếu tố quan trọng cần theo dõi.
Nguồn số liệu: Vietnambiz.vn
Ban thấy bài viết này thế nào?
Kém * Bình thường ** Hứa hẹn *** Tốt **** Rất tốt *****