
 EN



Giá thép hôm nay ngày 27-10-2026: Giá thép thế giới biến động trái chiều
Thị trường thép và quặng sắt thế giới tiếp tục diễn biến thận trọng khi những lo ngại về nhu cầu tiêu thụ tại Trung Quốc gây sức ép lên giá nguyên liệu. Trong khi lợi nhuận ngành thép suy yếu, sản lượng gang lỏng giảm và tồn kho quặng sắt ở mức cao, kỳ vọng Bắc Kinh triển khai thêm các biện pháp kích thích kinh tế vẫn góp phần hạn chế đà giảm của thị trường.
Cập nhật giá thép thế giới
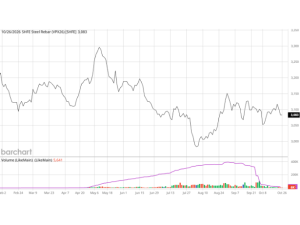
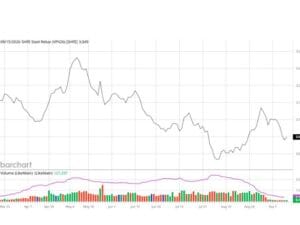
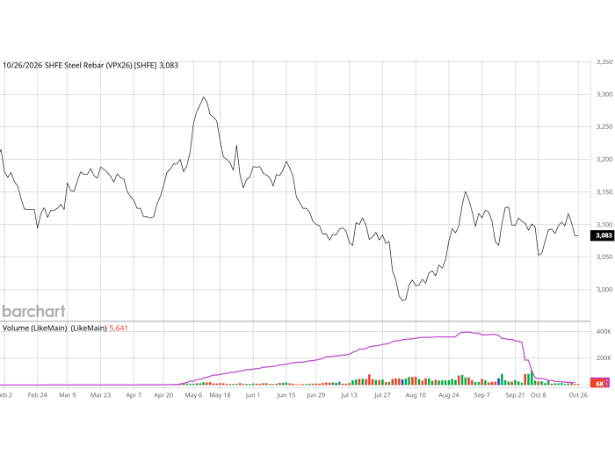
Kết thúc phiên giao dịch ngày 26/10, giá thép thanh kỳ hạn tháng 11/2026 trên Sàn Giao dịch Thượng Hải (SHFE) đi ngang so với phiên trước, duy trì ở mức **3.083 nhân dân tệ/tấn**. Trong khi đó, giá quặng sắt kỳ hạn tháng 11 trên Sàn Giao dịch Đại Liên (DCE) giảm **4,5 nhân dân tệ, tương đương 0,66%**, xuống còn **675 nhân dân tệ/tấn**.
Tại Sàn Giao dịch Singapore (SGX), giá quặng sắt kỳ hạn tháng 11 giảm **0,04 USD, tương đương 0,04%**, xuống mức **90,5 USD/tấn**. Giá nguyên liệu này tiếp tục giằng co trong biên độ hẹp khi thị trường đứng trước hai luồng tác động trái chiều: nhu cầu thép tại Trung Quốc có dấu hiệu suy yếu, nhưng giới đầu tư vẫn kỳ vọng chính phủ nước này sẽ tung ra các chính sách hỗ trợ mới nhằm thúc đẩy nền kinh tế lớn thứ hai thế giới, theo Reuters.
Đáng chú ý, hợp đồng quặng sắt giao dịch nhiều nhất trên Sàn DCE kết thúc phiên giao dịch ban ngày tăng **0,07%**, lên **671,5 nhân dân tệ (100,70 USD)/tấn**. Diễn biến này cho thấy thị trường vẫn chưa xác lập được xu hướng rõ ràng trước những bất ổn về triển vọng tiêu thụ và chính sách kinh tế của Trung Quốc.
Nhu cầu quặng sắt suy yếu, lợi nhuận ngành thép tiếp tục chịu sức ép
Một trong những yếu tố gây áp lực lên giá quặng sắt là mức tiêu thụ nguyên liệu giảm trong bối cảnh lợi nhuận của các nhà sản xuất thép vẫn ở mức thấp. Nhu cầu từ các ngành sử dụng thép chưa phục hồi mạnh, trong khi chi phí nguyên liệu đầu vào tiếp tục neo cao, khiến các doanh nghiệp phải thận trọng hơn trong hoạt động sản xuất và thu mua.
Theo số liệu từ công ty tư vấn Mysteel, sản lượng gang lỏng bình quân ngày – chỉ báo quan trọng phản ánh nhu cầu quặng sắt – đã giảm **0,5% so với tuần trước, xuống còn 2,32 triệu tấn tính đến ngày 22/10**. Đây là mức thấp nhất kể từ cuối tháng 3, cho thấy nhu cầu nguyên liệu từ các nhà máy thép Trung Quốc đang đối mặt với nhiều thách thức.
Các nhà phân tích tại công ty môi giới Zhengxin Futures cho biết, các nhà sản xuất thép Trung Quốc vẫn duy trì chiến lược thu mua thận trọng, chủ yếu mua nguyên liệu đủ đáp ứng nhu cầu sử dụng trước mắt thay vì tích trữ với khối lượng lớn.
Tuy nhiên, triển vọng giá quặng sắt không hoàn toàn tiêu cực. Kỳ vọng về những biện pháp kích thích kinh tế mới từ Bắc Kinh đang giúp hạn chế áp lực giảm giá. Mặc dù tăng trưởng kinh tế Trung Quốc trong quý III vượt kỳ vọng và nước này đang đi đúng hướng để đạt mục tiêu tăng trưởng cả năm từ **4,5 – 5%**, các nhà phân tích nhận định Trung Quốc vẫn cần thêm chính sách hỗ trợ để duy trì đà tăng trưởng trong quý I năm sau.
Trên thị trường nguyên liệu đầu vào, than luyện cốc và than cốc lần lượt giảm **0,46% và 0,29%** do kỳ vọng nguồn cung phục hồi nhanh hơn. Các hợp đồng thép chủ chốt trên Sàn SHFE cũng đồng loạt đi xuống, trong đó giá thép thanh giảm **0,2%**, thép cuộn cán nóng giảm **0,41%** và thép không gỉ giảm **0,66%**.
Nhập khẩu quặng sắt tăng, tồn kho tại cảng Trung Quốc lên cao
Bất chấp những khó khăn của ngành thép, lượng quặng sắt nhập khẩu vào Trung Quốc vẫn duy trì ở mức lớn. Theo số liệu hải quan, nước này nhập khẩu **109,82 triệu tấn quặng sắt trong tháng 9**, tăng **1,2% so với tháng 8**.
Tính chung 9 tháng đầu năm 2026, tổng lượng quặng sắt nhập khẩu đạt **954,97 triệu tấn**, tăng **4,1% so với cùng kỳ năm trước**. Trong khi đó, công ty phân tích DBX Commodities ước tính lượng quặng sắt nhập khẩu bằng đường biển của Trung Quốc trong tháng 10 đạt **105,7 triệu tấn**, tương đương tháng 9.
Diễn biến này cho thấy hoạt động nhập khẩu quặng sắt vẫn ở quy mô lớn, dù ngành thép Trung Quốc đang chịu sức ép từ lợi nhuận thấp, sản lượng suy giảm và sự trầm lắng của lĩnh vực xây dựng nhà ở.
Theo số liệu được công bố, sản lượng thép của Trung Quốc trong 9 tháng đầu năm giảm **2,9%, xuống còn 724,77 triệu tấn**. Cùng lúc, lượng quặng sắt tồn kho tại các cảng nước này tiếp tục tăng. Công ty tư vấn SteelHome cho biết tồn kho quặng sắt tại cảng Trung Quốc đạt **152,23 triệu tấn trong tuần kết thúc ngày 23/10**, tăng **14%** so với mức **133,6 triệu tấn** cùng kỳ năm 2025.
Sự kết hợp giữa sản lượng thép giảm và tồn kho quặng sắt ở mức cao đang tạo thêm áp lực lên triển vọng giá. Nếu nhu cầu tiêu thụ chưa cải thiện rõ rệt, các nhà máy có thể tiếp tục hạn chế mua vào, khiến thị trường nguyên liệu khó hình thành đà tăng bền vững.
Trung Quốc siết quản lý nguồn cung, đàm phán với các tập đoàn khai khoáng tiếp diễn
Trung Quốc hiện mua khoảng **75% lượng quặng sắt giao dịch bằng đường biển trên toàn cầu**, trong khi Australia cung cấp khoảng **hai phần ba nhu cầu quặng sắt của nước này**. Vì vậy, quan hệ giữa các nhà máy thép Trung Quốc và những tập đoàn khai khoáng Australia có ảnh hưởng đáng kể đến thị trường quặng sắt quốc tế.
Tập đoàn Tài nguyên Khoáng sản Trung Quốc (CMRG), đơn vị thu mua do nhà nước kiểm soát, giữ vai trò trung gian giữa các công ty khai khoáng và nhà máy thép. Thời gian qua, tổ chức này đã triển khai nhiều biện pháp đối với các tập đoàn khai khoáng Australia như Rio Tinto, BHP và Fortescue. Giới thị trường đánh giá đây là nỗ lực nhằm gia tăng quyền kiểm soát của Trung Quốc đối với giá quặng sắt và các hợp đồng cung ứng.
Theo những người nắm rõ vấn đề, CMRG đã đạt được thỏa thuận cung ứng với Rio Tinto – công ty khai thác quặng sắt lớn nhất thế giới – trong tuần trước. Tuy nhiên, các chi tiết của thỏa thuận chưa được công bố.
Thỏa thuận này được đưa ra sau khi CMRG yêu cầu một số nhà máy thép tạm dừng đàm phán với Rio Tinto về các lô hàng dự kiến xếp tàu trong tháng 9 hồi tháng 8. Trong khi đó, tranh chấp tương tự giữa CMRG và BHP đã được giải quyết hồi tháng 4.
Đối với Fortescue, bất đồng với CMRG vẫn chưa được tháo gỡ. Ngày 22/10, Fortescue cho biết hoạt động của công ty có thể bị ảnh hưởng nếu các cuộc đàm phán không đạt được kết quả trước cuối năm nay.
Những diễn biến này cho thấy thị trường quặng sắt không chỉ chịu tác động từ cung – cầu thực tế mà còn bị chi phối bởi các cuộc đàm phán thương mại và nỗ lực kiểm soát nguồn cung của Trung Quốc. Trong thời gian tới, kết quả đàm phán giữa CMRG và các tập đoàn khai khoáng lớn sẽ là yếu tố đáng chú ý đối với triển vọng thị trường.
Cập nhật giá thép xây dựng trong nước
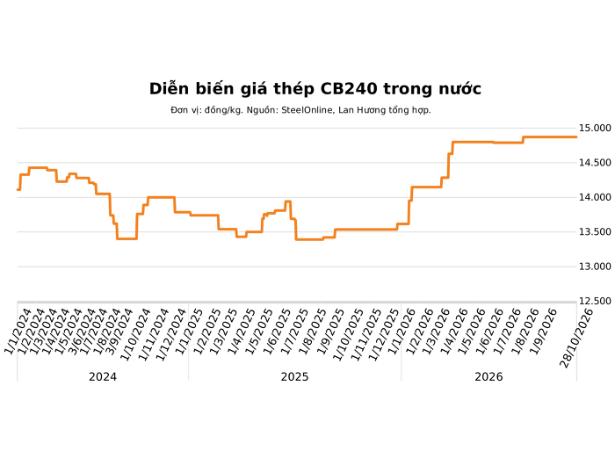
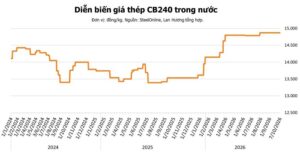
Trái với những biến động trên thị trường quốc tế, giá thép xây dựng trong nước hiện được các doanh nghiệp duy trì ổn định. Mặt bằng giá giữa các thương hiệu có sự chênh lệch tùy theo chủng loại và khu vực phân phối.
Cụ thể, **Hòa Phát** niêm yết thép CB240 ở mức **14.920 đồng/kg**, trong khi thép D10 CB300 có giá **14.210 đồng/kg**. Tại khu vực miền Bắc, thép Việt Ý ghi nhận giá CB240 là **14.750 đồng/kg** và CB300 là **13.940 đồng/kg**.
Đối với các thương hiệu khác, Pomina và VJS Miền Bắc cùng báo giá thép CB240 ở mức **14.850 đồng/kg**. Trong khi đó, thép Kyoei và VAS Miền Trung được chào bán ở mức **15.050 đồng/kg**.
Nhìn chung, thị trường thép xây dựng trong nước đang duy trì trạng thái ổn định về giá. Trên bình diện quốc tế, áp lực từ nhu cầu tiêu thụ suy yếu, tồn kho quặng sắt tăng và lợi nhuận ngành thép thấp vẫn là những yếu tố cần theo dõi. Ngược lại, khả năng Trung Quốc triển khai thêm các biện pháp kích thích kinh tế có thể tạo lực đỡ cho thị trường trong thời gian tới. Tập đoàn inox Gia Anh sẽ liên tục cập nhật những thông tin mới nhất về giá kim loại trên thị trường để có thể đảm bảo các sản phẩm thép không gỉ từ công ty sẽ được ổn định giá và báo giá sớm nhất tới quý khách hàng.
Ban thấy bài viết này thế nào?
Kém * Bình thường ** Hứa hẹn *** Tốt **** Rất tốt *****